Tóm tắt nhanh (TL;DR)
- Sản phẩm phần mềm và dịch vụ phần mềm KHÔNG chịu thuế GTGT theo Điều 5 khoản 21 Luật Thuế GTGT 2024 (48/2024/QH15), hiệu lực từ 01/07/2025.
- Hóa đơn phần mềm ghi "KCT" (Không chịu thuế) ở cột thuế suất, không ghi 10%.
- Doanh nghiệp không khấu trừ VAT đầu vào từ chi phí phần mềm (vì không có VAT đầu vào).
- Vẫn hạch toán chi phí vào TNDN nếu có hóa đơn + chứng từ thanh toán + dùng cho kinh doanh.
- Thuê bao Microsoft 365 Business, Google Workspace, dịch vụ Cloud VPS, Hosting, Email: chịu thuế GTGT 10%; quản trị tên miền, chứng chỉ SSL: 8% đến hết 31/12/2026 (khác với phần mềm).
- TND xuất hóa đơn điện tử trong 24 giờ sau xác nhận thanh toán, theo Nghị định 254/2026/NĐ-CP và Thông tư 91/2026/TT-BTC (hiệu lực 01/07/2026; Thông tư 78/2021/TT-BTC không còn hiệu lực).
Cơ sở pháp lý: tại sao phần mềm không chịu thuế GTGT
Theo Điều 5 khoản 21 Luật Thuế GTGT 2024 (48/2024/QH15), hiệu lực từ 01/07/2025 (thông tư hướng dẫn hiện hành là Thông tư 69/2025/TT-BTC), danh mục đối tượng KHÔNG chịu thuế GTGT bao gồm:
Trích Điều 5 khoản 21 Luật Thuế GTGT 2024:
"Chuyển giao công nghệ theo quy định của Luật Chuyển giao công nghệ; chuyển nhượng quyền sở hữu trí tuệ theo quy định của Luật Sở hữu trí tuệ; sản phẩm phần mềm và dịch vụ phần mềm theo quy định của pháp luật."
Định nghĩa "sản phẩm phần mềm" và dịch vụ liên quan nay theo Luật Công nghiệp công nghệ số 2025 (71/2025/QH15, Điều 13), hiệu lực 01/01/2026 (Nghị định 71/2007/NĐ-CP cũ đã được thay bằng Nghị định 353/2025/NĐ-CP):
- Sản phẩm phần mềm: tập hợp các hướng dẫn, lệnh, dữ liệu số được thiết kế để điều khiển thiết bị công nghệ số thực hiện chức năng nhất định, gồm phần mềm hệ thống, ứng dụng, tiện ích, công cụ, nền tảng số và phần mềm khác.
- Dịch vụ công nghệ số: tư vấn, thiết kế, cài đặt, tích hợp, quản lý, vận hành, đào tạo, bảo hành, bảo trì sản phẩm công nghệ số, gồm cả việc cung cấp sản phẩm công nghệ số dưới dạng dịch vụ (mô hình thuê bao).
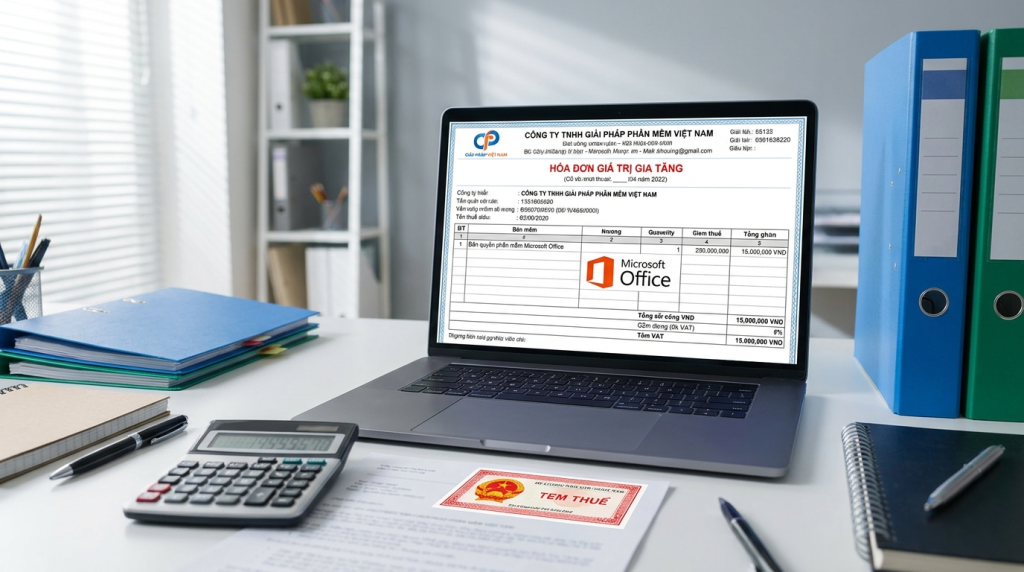
Hệ quả pháp lý: bán phần mềm bản quyền (Windows, Office, Adobe, Kaspersky, BKAV, VMware, SQL Server) KHÔNG chịu thuế GTGT. Đại lý phần mềm không tính 10% lên giá bán. Hóa đơn ghi rõ "KCT" hoặc gạch chéo ở cột Thuế suất.
Phân biệt quan trọng: "không chịu thuế" KHÁC với "thuế suất 0%". Thuế suất 0% áp dụng cho hàng hóa, dịch vụ xuất khẩu (Điều 9 Luật Thuế GTGT 2024) và cho phép khấu trừ VAT đầu vào. Còn "không chịu thuế" (Điều 5) thì không có VAT đầu ra và cũng không khấu trừ được VAT đầu vào liên quan.
Bảng thuế GTGT chính xác cho các sản phẩm và dịch vụ TND
| Loại sản phẩm / dịch vụ | Thuế GTGT | Cơ sở pháp lý |
|---|---|---|
| Bán phần mềm bản quyền trong nước (Office, Windows, Adobe, Kaspersky, BKAV, VMware...) | KCT (Không chịu thuế) | Điều 5 khoản 21 Luật Thuế GTGT 2024 |
| Dịch vụ phần mềm (cài đặt, tư vấn, đào tạo, bảo trì) | KCT | Điều 5 khoản 21 Luật Thuế GTGT 2024 |
| Thuê bao Microsoft 365 Business (Basic, Standard, Premium, Apps for business), Google Workspace | 10% | Công văn 296/CT-CS ngày 19/01/2026: điện toán đám mây là dịch vụ viễn thông |
| Adobe for teams, Microsoft 365 Personal, Family | KCT | Điều 5 khoản 21 Luật Thuế GTGT 2024 |
| Dịch vụ Cloud VPS, Hosting | 10% | Điều 9 khoản 3 Luật Thuế GTGT 2024 |
| Đăng ký, quản trị tên miền | 8% đến hết 31/12/2026 | Nghị quyết 204/2025/QH15, Nghị định 174/2025/NĐ-CP |
| Phí duy trì, lệ phí tên miền .VN (thu hộ VNNIC) | KCT | Khoản thu hộ phí, lệ phí |
| Chứng chỉ SSL | 8% đến hết 31/12/2026 | Nghị quyết 204/2025/QH15, Nghị định 174/2025/NĐ-CP |
| Email Doanh nghiệp (Mail server hosting) | 10% | Điều 9 khoản 3 Luật Thuế GTGT 2024 |
Lưu ý thuê bao đám mây: Công văn 296/CT-CS ngày 19/01/2026 của Cục Thuế xếp dịch vụ điện toán đám mây của Microsoft vào dịch vụ viễn thông, thuế suất 10% từ 01/07/2025. Vì vậy TND xuất hóa đơn 10% cho Microsoft 365 Business và Google Workspace; doanh nghiệp kê khai theo phương pháp khấu trừ được khấu trừ phần thuế này. Adobe for teams, Microsoft 365 Personal, Family và phần mềm vĩnh viễn xuất KCT.
Cách đọc hóa đơn phần mềm bản quyền chuẩn
Hóa đơn phần mềm bản quyền điện tử do TND xuất theo Nghị định 254/2026/NĐ-CP và Thông tư 91/2026/TT-BTC, có các mục:
- Tên, địa chỉ, MST bên bán: TND - CÔNG TY TNHH TM NGUYỄN NGỌC THANH, MST 0200994870, 12/220 Tô Hiệu, Lê Chân, Hải Phòng.
- Tên, địa chỉ, MST bên mua: doanh nghiệp khách hàng cung cấp khi đặt hàng.
- Tên hàng hóa: ví dụ "Windows 11 Pro 64-bit OEM, mã FQC-10528, 1 license".
- Đơn vị tính: "license" hoặc "key".
- Số lượng, đơn giá: đơn giá đã là giá bán thực tế (không cộng thêm 10%).
- Thuế suất GTGT: ghi "KCT" (Không chịu thuế) hoặc gạch chéo.
- Tiền thuế: 0 đồng cho phần mềm thuần.
- Tổng cộng tiền thanh toán: bằng đơn giá × số lượng.
- Chữ ký điện tử của bên bán và mã của cơ quan thuế.
Quy trình xuất hóa đơn phần mềm tại TND
Bước 1: Khách hàng đặt hàng
Khách hàng liên hệ qua Messenger TND hoặc trang liên hệ, gửi thông tin xuất hóa đơn: tên công ty, MST, địa chỉ, email kế toán, SĐT.
Bước 2: TND báo giá
Báo giá ghi rõ giá bán phần mềm (giá final đã là KCT, không cộng thuế). Nếu đơn có dịch vụ chịu VAT 10%, báo giá tách thành 2 dòng riêng.
Bước 3: Khách hàng thanh toán
Chuyển khoản theo tổng tiền báo giá. Nội dung chuyển khoản ghi tên công ty + mã đơn hàng.
Bước 4: TND xuất hóa đơn điện tử
Trong vòng 24 giờ sau xác nhận thanh toán. Hóa đơn gửi qua email khách hàng dạng PDF + XML, kèm key license và hướng dẫn kích hoạt.
Bước 5: Tra cứu hóa đơn
Tra cứu trên hệ thống hóa đơn điện tử của Cục Thuế tại tracuuhoadon.tct.gov.vn bằng mã của cơ quan thuế. Lưu trữ tối thiểu 10 năm theo Luật Kế toán.
Lợi ích kế toán khi mua phần mềm có hóa đơn KCT
1. Hạch toán toàn bộ chi phí vào thuế TNDN
Phần mềm KCT không có VAT đầu vào để khấu trừ, NHƯNG toàn bộ chi phí (giá mua) được hạch toán vào chi phí được trừ khi tính thuế TNDN. Theo Luật Thuế TNDN 2025 (67/2025/QH15) và Thông tư 20/2026/TT-BTC (thay Thông tư 78/2014, 96/2015), mỗi đồng chi phí phần mềm hợp pháp giảm thuế TNDN theo thuế suất của doanh nghiệp: 20%, hoặc 15-17% với doanh nghiệp có doanh thu năm đến 50 tỷ đồng.
2. Chứng từ pháp lý chống thanh tra bản quyền
Hóa đơn điện tử KCT cùng hợp đồng kinh tế là chứng từ chứng minh quyền sử dụng phần mềm hợp pháp. Trường hợp bị thanh tra theo Nghị định 341/2025/NĐ-CP (thay Nghị định 131/2013, xem mức phạt vi phạm bản quyền phần mềm), đây là bằng chứng đầu tiên chứng minh quyền sử dụng hợp pháp.
3. Khấu hao tài sản cố định vô hình
Phần mềm có giá trị từ 30 triệu trở lên có thể xếp vào tài sản cố định vô hình, khấu hao theo 3-10 năm. Hóa đơn KCT vẫn là cơ sở hạch toán tài sản theo TT 45/2013.
4. Đơn giản hóa kế toán
Không cần xử lý VAT đầu vào riêng cho chi phí phần mềm. Tổng chi phí phần mềm trên hóa đơn = tổng chi phí ghi sổ.
Câu hỏi thường gặp
Phần mềm bản quyền có chịu thuế GTGT không?
Không. Theo Điều 5 khoản 21 Luật Thuế GTGT 2024 (48/2024/QH15), sản phẩm phần mềm và dịch vụ phần mềm là đối tượng KHÔNG chịu thuế GTGT (KCT). Hóa đơn ghi "KCT" ở cột thuế suất, không ghi 10%.
Tại sao hóa đơn phần mềm ghi KCT mà không phải 10%?
Sản phẩm phần mềm và dịch vụ phần mềm thuộc danh mục đối tượng không chịu thuế GTGT tại Điều 5 Luật Thuế GTGT 2024. Hóa đơn ghi 'KCT' hoặc gạch chéo, tiền thuế bằng 0.
Doanh nghiệp mua phần mềm có khấu trừ thuế GTGT không?
KHÔNG. Vì phần mềm không chịu thuế GTGT nên không có VAT đầu vào để khấu trừ. Tuy nhiên doanh nghiệp vẫn được hạch toán toàn bộ chi phí mua phần mềm vào chi phí được trừ khi tính thuế TNDN theo Luật Thuế TNDN 2025 và Thông tư 20/2026/TT-BTC.
Microsoft 365, Google Workspace, Adobe có chịu VAT 10% không?
Tùy sản phẩm. TND xuất hóa đơn 10% cho Microsoft 365 Business (Basic, Standard, Premium, Apps for business) và Google Workspace theo Công văn 296/CT-CS của Cục Thuế, doanh nghiệp được khấu trừ phần thuế này. Adobe for teams, Microsoft 365 Personal, Family và phần mềm vĩnh viễn (Windows, Office) xuất KCT.
TND xuất hóa đơn phần mềm trong bao lâu?
TND xuất hóa đơn điện tử KCT trong vòng 24 giờ sau khi xác nhận thanh toán, gửi qua email PDF + XML kèm key license. Tham khảo chính sách thanh toán.
Doanh nghiệp cần phần mềm có hóa đơn điện tử chuẩn pháp lý?
TND xuất hóa đơn KCT cho 100% đơn hàng phần mềm bản quyền, trong 24 giờ sau xác nhận thanh toán. Hợp đồng kinh tế đầy đủ.